Naujienose dažnai sakoma: „Centrinis bankas pakėlė palūkanų normas.” Ir po kelių savaičių daugelis pastebi, kad jų paskolos įmoka kitokia. Kodėl vieno banko sprendimas turi tokį platų poveikį? Palūkanos yra tarsi pinigų kaina, o ši kaina paliečia beveik viską.
Kas nustato palūkanas
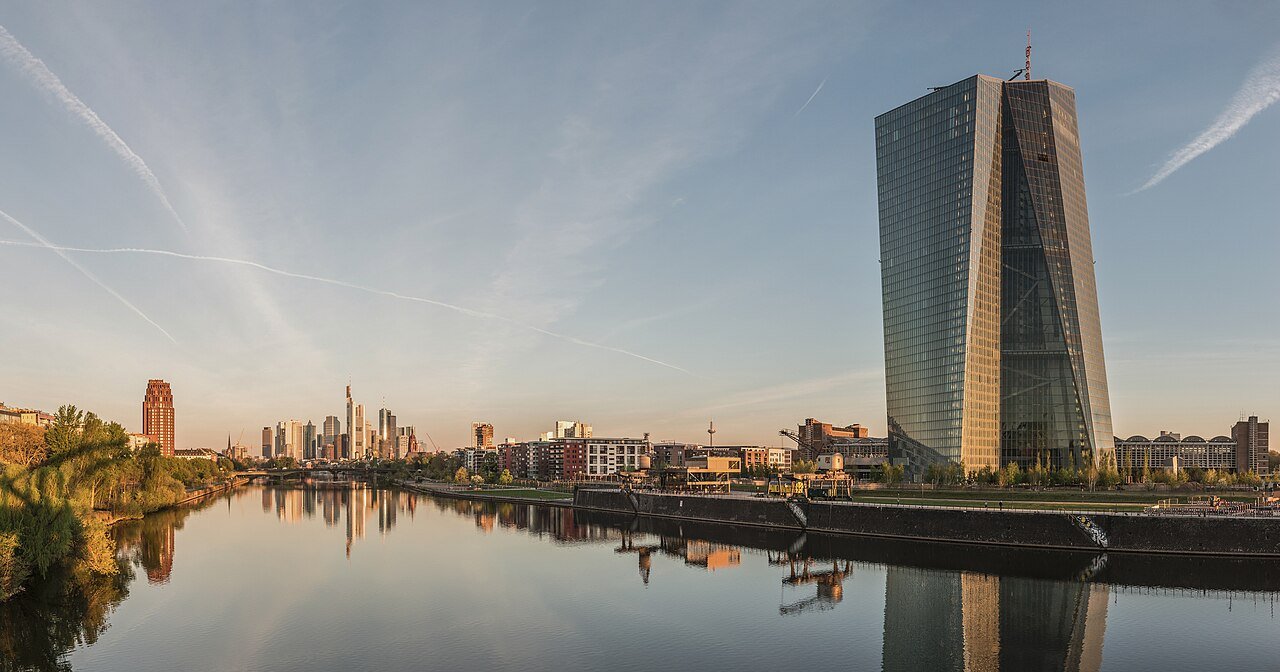
Euro zonoje, kurios dalis yra ir Lietuva, pagrindines palūkanų normas nustato Europos Centrinis Bankas (ECB). Jis reguliuoja, kiek kainuoja pinigai bankams, kai jie skolinasi ar deponuoja savo lėšas. Tai vadinama pinigų politika, o jos pagrindinis tikslas yra išlaikyti kainų stabilumą, t. y. kad infliacija laikui bėgant būtų apie 2 procentus.
Kaip šis sprendimas pasiekia paprastą žmogų
Centrinio banko norma yra tik pradžia. Toliau veikia grandinė:
- Centrinis bankas pakeičia savo normas.
- Keičiasi tarpbankinės rinkos palūkanos (pavyzdžiui, Euribor), už kurias bankai skolinasi vieni iš kitų.
- Bankai koreguoja paskolų ir indėlių palūkanas savo klientams.
- Žmonės ir įmonės keičia savo elgesį: skolinasi, taupo, investuoja.
Lietuvoje daug būsto paskolų yra su kintama palūkanų dalimi, susieta su Euribor. Todėl, kai Euribor kyla, įmokos paprastai didėja, o kai krenta, mažėja, nors tai vyksta su tam tikru atidėjimu, priklausomai nuo sutarties.
Kodėl aukštesnės palūkanos mažina infliaciją
Kai skolintis brangu, žmonės ir įmonės mažiau skolinasi ir mažiau išleidžia. Silpnėja paklausa, o tai mažina spaudimą kainoms. Kartu palūkanos tampa patrauklesnės taupytojams: paskatinamas taupymas, o ne vartojimas. Šis mechanizmas veikia lėtai, dažnai užtrunka metus.
Kai palūkanos mažinamos, vyksta atvirkščiai: skolinimasis pigesnis, žmonės daugiau investuoja ir vartoja, o ekonomika gaivėja. Todėl centriniai bankai mažina palūkanas nuosmukių metu.
Kas laimi ir kas pralaimi
Palūkanų pokyčiai paliečia skirtingas grupes skirtingai:
- Skolininkai su kintamomis palūkanomis jaučia didesnes įmokas, kai norma kyla.
- Taupytojai gauna daugiau iš indėlių, bet realiai laimi tik tada, jei palūkanos viršija infliaciją.
- Įmonės su skolomis ar planuojančios investuoti susiduria su didesne kaina.
- Nekilnojamojo turto rinka paprastai jautri palūkanoms: brangesnis kreditas mažina paklausą.
- Valstybė mokėdama už skolą taip pat patiria didesnes išlaidas.
Fiksuotos ir kintamos palūkanos
Renkantis paskolą, svarbu suprasti skirtumą. Fiksuotos palūkanos nustatomos tam tikram laikotarpiui, todėl įmoka nekinta, bet kaina gali būti didesnė. Kintamos palūkanos priklauso nuo rinkos, todėl jos gali būti pigesnės, bet rizika didesnė. Nėra „tinkamo” atsakymo visiems, tai priklauso nuo jūsų pajamų stabilumo ir nuo to, kiek rizikos galite pakelti.
Realioji palūkanų norma
Nominalioji palūkanų norma yra ta, kurią matote sutartyje. Realioji norma gaunama atėmus infliaciją. Jei indėlio palūkanos yra 3 procentai, o infliacija 4, realiai jūsų pinigai praranda vertę. Dėl to svarbu žiūrėti į abu skaičius.
Ką daryti, jei turite paskolą
Pasitikrinkite, kaip nustatomos jūsų palūkanos ir kada jos peržiūrimos. Paskaičiuokite, kiek išaugtų įmoka, jei norma pakiltų, pavyzdžiui, vienu ar dviem procentiniais punktais. Jei nerimaujate, pasikalbėkite su banku apie fiksavimo ar refinansavimo galimybes. Tai bendra informacija, o ne finansinė konsultacija.
Pabaigai
Palūkanų normos yra viena iš galingiausių ekonomikos svertų. Jos veikia kainas, darbo vietas, būsto rinką, santaupas. Kai suprantame, kaip jos veikia, ekonomikos naujienos tampa ne tik fonu, bet ir informacija, kuri liečia mūsų kasdienybę.
Nuotrauka: DXR, CC BY-SA 4.0, Wikimedia Commons.