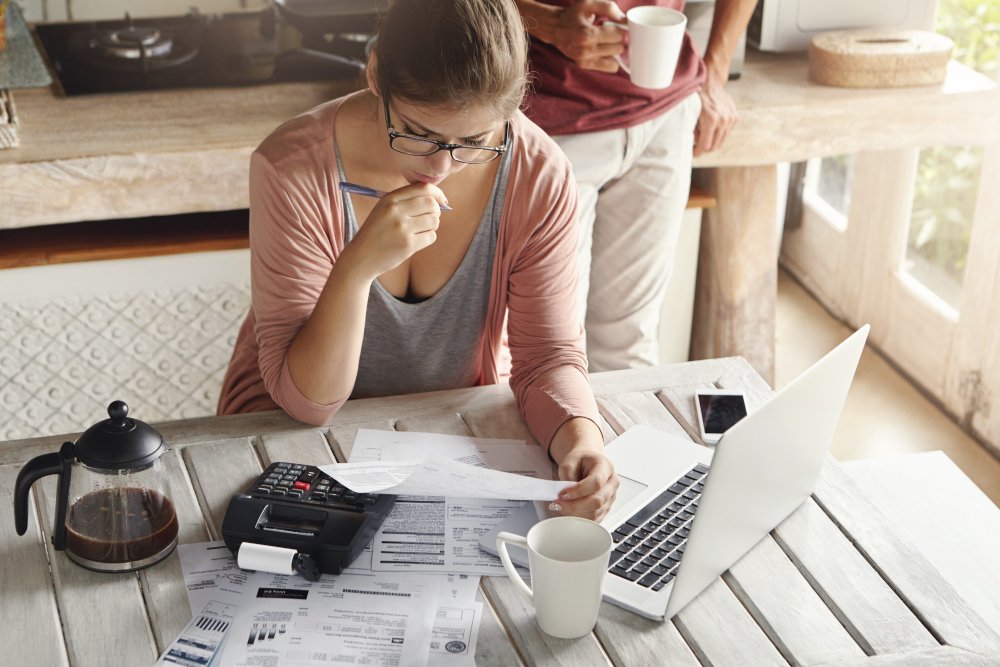
Sugedo automobilis, prarastas darbas, netikėta sąskaita už gydymą ar remontą. Tokie dalykai nutinka visiems, bet daugelis nėra tam pasiruošę. Finansinė pagalvė yra paprasta idėja: pinigų atsarga, kuri leidžia išgyventi sunkesnį laikotarpį be skolų.
Kas tai yra
Finansinė pagalvė (dar vadinama avariniu fondu) yra suma, laikoma lengvai pasiekiamoje vietoje, skirta netikėtoms išlaidoms ar pajamų praradimui padengti. Ji nėra investicija ir neskirta pirkiniams ar atostogoms. Jos paskirtis yra ramybė ir saugumas.
Kiek turėtų būti
Dažniausiai pateikiama bendra rekomendacija: nuo trijų iki šešių mėnesių būtinų išlaidų. Būtinos išlaidos yra tai, ko negalite išvengti: būsto mokėjimai ar nuoma, komunalinės paslaugos, maistas, transportas, draudimas, paskolų įmokos.
Šis intervalas priklauso nuo jūsų situacijos:
- Stabilios pajamos, du uždirbantys šeimos nariai: gali pakakti trijų mėnesių.
- Nepastovios pajamos, savarankiškas darbas, verslas: verta turėti ilgesnį laikotarpį, pavyzdžiui, šešis mėnesius ar daugiau.
- Vienas uždirbantis asmuo su išlaikytiniais: saugumui dažnai rekomenduojama daugiau.
- Specifinė sritis, kurioje sunku greitai rasti darbą: taip pat verta daugiau.
Tai orientyrai, ne taisyklės. Jūsų asmeninė situacija gali reikalauti kitokio dydžio.
Kaip pradėti
Pirmiausia apskaičiuokite savo mėnesio būtinas išlaidas. Tada padauginkite iš norimo mėnesių skaičiaus. Gaunama suma gali atrodyti didelė, todėl pradėkite nuo mažesnio tikslo: pirmiausia vieno mėnesio išlaidų, paskui dviejų.
Svarbu taupyti reguliariai. Net nedidelė suma, pervedama iškart gavus atlyginimą, per metus pasidaro pastebima. Automatinis pavedimas padeda, nes sprendimas priimamas vieną kartą.
Kur laikyti
Pinigai turi būti saugūs ir lengvai prieinami: paprasta taupomoji ar kaupiamoji sąskaita banke, kurioje galite atsiimti pinigus greitai. Čia ne vieta rizikingoms investicijoms, nes avarijos metu kainos gali būti žemos. Palūkanos gali būti nedidelės, bet pagalvės tikslas yra ne uždarbis.
Kada ja naudoti, o kada ne
Pagalvė skirta tikrai netikėtoms ir būtinoms situacijoms: darbo praradimui, ligai, svarbiam remontui. Neskirta nupirkti naujam telefonui ar išvykai, net jei „tuo metu buvo akcija”. Panaudojus, svarbu ją atstatyti.
Dažnos klaidos
- Laukti, kol bus „daug pinigų”, o ne pradėti nuo mažos sumos.
- Laikyti pinigus tame pačiame sąskaitoje, kurią naudojate kasdienėms išlaidoms, ir nepastebėti, kaip jie išsenka.
- Investuoti pagalvę į rizikingas priemones.
- Dalį skolų mokėti vietoj pagalvės, o paskui, ištikus nelaimei, vėl skolintis.
Ar svarbiau pirma pagalvė, ar skolų mokėjimas
Skirtingi žmonės renkasi skirtingai. Dažna rekomendacija: pirmiausia turėti nors nedidelę pagalvę, tada agresyviau mokėti brangias skolas. Taip išvengiama situacijos, kai nelaimės atveju tenka vėl imti brangų kreditą.
Ši informacija yra bendra, o ne individuali finansinė konsultacija.
Pabaigai
Finansinė pagalvė nėra turtų kaupimas, tai pirkimas ramybės. Kai ją turi, sunkus laikotarpis lieka sunkiu, bet nevirsta krize. Ir tai viena iš paprasčiausių finansinių priemonių, kurią kiekvienas gali pradėti nuo mažos sumos.
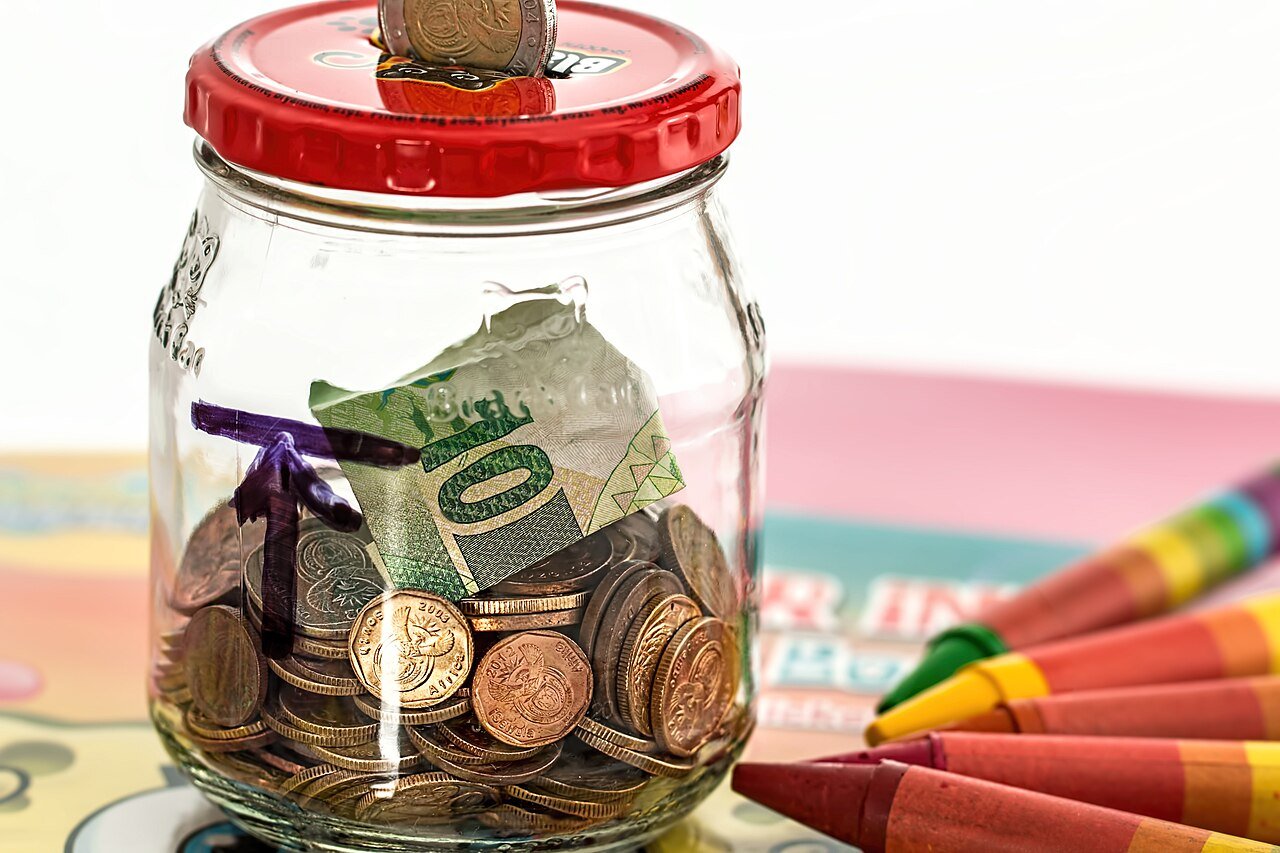
Nuotrauka: stevepb, CC0, Wikimedia Commons.